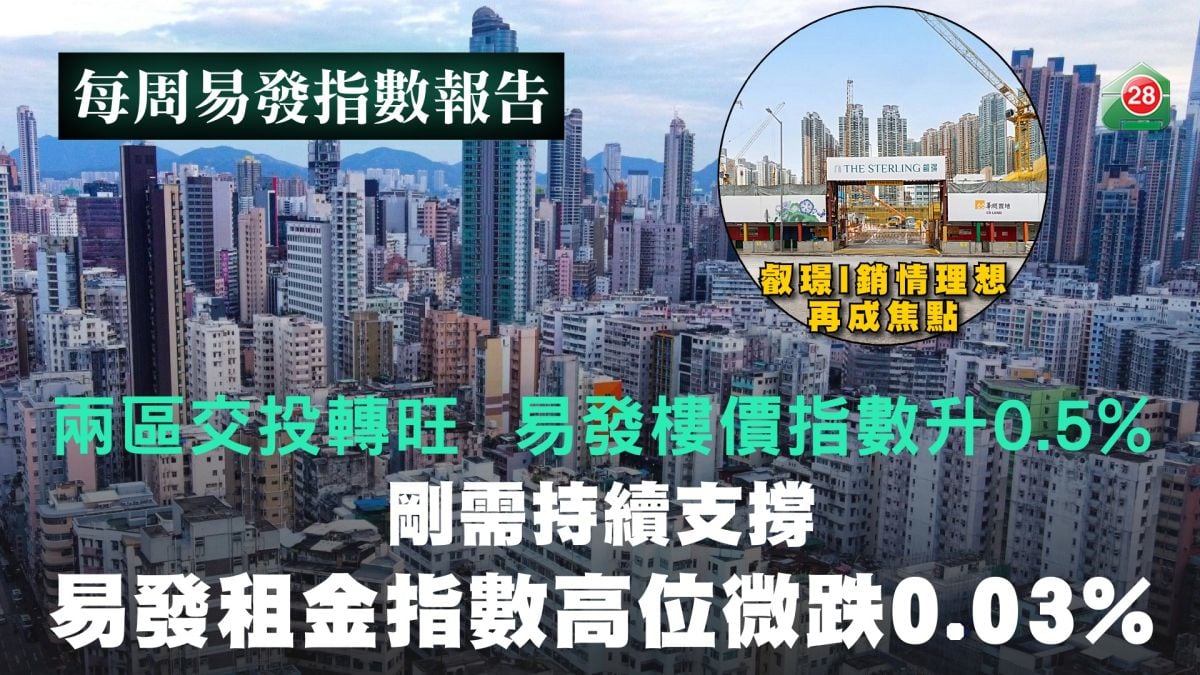


本周楼价持续向好,租金则于高位略为回软。易发楼价指数(EPI)报120.7点,按周上升0.5%,连升两周,并连续四周企稳于120点以上,惟较2021年8月的历史高位仍相差约17.19%。
近期二手造价走势,主要受一手销情及睇楼量带动,各区表现个别发展。九龙区及新界西的新盘交投活跃,睇楼量稳步上扬;其中睿璟I备受市场注视,成功吸纳大批购买力,推高整体楼价。前线代理指出,九龙区新盘热卖改善了市场气氛,促使部分租客转租为买,一手交投畅旺亦为同区二手楼价及成交带来支持。反观港岛区及新界东,一手货尾去货速度稍逊,令该两区楼价表现受压。
至于租务市场,易发租金指数(ERI)报122.1点,按周微跌0.03%,终止七连升。不过,指数已连续两周维持在122点以上,反映高位承接力依然不俗。
受资金流向限制,加上联储局近期加息0.25厘,市场正观望加息周期会否重启,观望情绪料令短期楼价升势受阻。相反,本港租赁刚性需求长期高企,受惠于专才及留学生持续来港,预期租金短暂调整后将重拾升轨,全年有望维持升势,甚至挑战历史新高。
四区楼价两升两跌 九龙区升近1.3%
本周四大分区楼价走势各异,呈两升两跌。九龙区及新界西双双止跌回升,最新分别报113.54点及125.39点,按周升1.28%及1.04%。相反,新界东终止上周升势,港岛区则连跌三周,两区分别报118.96点及107.94点,按周跌0.61%及1.28%。
九龙区楼价止跌回升,主要受区内新盘启德海湾第2期及睿璟I销情理想带动。启德海湾第2期公开发售及招标共录得127伙成交,而睿璟I第三轮销售亦售出120伙,占推售量近九成。此外,首岸系列、太子壹号、维港湾畔1A期、蔚蓝东岸及MIAMI QUAY I亦合共售出数十伙馀货。一手交投活跃,促使发展商加价加推新盘。例如DOUBLE COAST III月初加推新价单,折实均尺较上一张高约半成;启德海湾第2期及映汇亦相继加推,部分单位轻微加价。这可见发展商对后市及买家购买力具信心。
友和地产客户董事何嘉威分析,新盘定价策略及睿璟I热销改善了九龙市区的楼市气氛,为邻近二手物业提供支持。有租客1年前以53,000元租用何文田半山壹号三房户,现正物色3,000万元以内的四房户作长线自住,显示新盘热销带动整体市场气氛好转,促使部分具实力的租客「转租为买」,为二手市场带来支持。
睇楼量同步上升,可见新盘成功吸引准买家关注。综合中原地产、美联物业及香港置业数据,九龙区多个大型指标屋苑周末预约睇楼量录得约185至193组,按周上升逾2%至6%,可见买家入市意欲积极,一手市场亦带动二手楼价向上。
新界西楼价同样受惠于睇楼量上升及一手馀货持续被消化而向好。中原地产数据显示,新界西三大指标屋苑周末预约睇楼量按周升逾3%至约59组;芊御及柏珑系列共录得十多宗成交。新界西馀货较其馀三区少,近期交投多集中于该区,令一手销情较易左右当区二手造价。由于准买家入市态度积极,加上一手市场具承接力,二手业主叫价转趋强硬,带动楼价上升。
另一边厢,新界东因一手馀货销情较慢,二手楼价终止上周升势。区内近期缺乏大型全新楼盘推售,一手交投主要依赖UNI RESIDENCE及海瑅湾系列的馀货支撑。由于一手市场缺乏焦点,二手业主普遍愿意减价以增加物业吸引力,令整体楼价受压。
港岛区情况与新界东相若。区内近期缺乏大型全新楼盘,一手交投主要依赖海盈山4B期的6宗成交支撑。一手市场淡静令不少准买家转趋观望,减慢入市步伐,导致区内楼价下跌。
28Hse数据研究员张灏然维持早前预测,楼价指数短期内将在112至124点之间徘徊。近期内地收紧资金外流,加上美国联储局9月中旬宣布加息0.25厘,即使本港三大发钞银行维持最优惠利率不变,市场气氛仍难免受压。此外,9月中发表的《施政报告》在房屋政策上著墨不多,预料未来数月楼价将反覆受压。
租金指数回软0.03%止七连升 新界受压港九续升
暑假租务旺季结束,加上新界区录得多宗低于市价的租务成交,拖累整体租金轻微回落。最新易发租金指数报122.1点,按周微跌0.03%,结束七连升。指数连续两周企稳在122点以上,较2019年高位118.54点高出约3%。本地家庭一直有稳定的租屋需要,加上不少外地专才来港定居,预料短期租金将维持在高位徘徊。
本周四大分区的租金指数走势各异。新界西跌幅最大,报139.13点,按周跌0.7%,结束上周升势。新界东报126.81点,按周微跌0.06%,结束连续四周的升势。港岛区及九龙区则双双向好,分别报134.88点及125.48点,按周上升0.92%及0.35%,两区均连升两周。新界两区近期有多宗成交的尺租低于屋苑平均水平,拖低整区的租金指数。相反,港岛区及九龙区录得较多高价租务成交,推高两区的整体租金。
新界西租金出现回落。天水围 YOHO West Parkside 1B座中层B1室三房户,实用面积 592 平方尺,近期以每月22,500元租出,尺租38元。屯门南浪海湾3座低层 D 室两房户,实用面积522平方尺,月租14,000 元,尺租26.8元。参考28Hse数据,这两个屋苑近90日平均尺租分别为41元及28元,上述成交较市价低约4%至7%。由于区内这类平租个案为数不少,拖低了新界西的整体租金。
新界东租金同样轻微回落。以将军澳天晋为例,2期3B座低层B室三房户,实用面积约827平方尺,月租约39,500 元,尺租约48元,与屋苑28Hse近90日平均尺租相若。暑假过后高价成交减少,市场以贴近市价或略低于平均尺租的成交为主,令区内租金微跌。
九龙区租金则持续上升。何文田瑧桦一个内街景中层A3室一房户,实用面积272平方尺,以18,500元租出,尺租68元。该单位获内地学生预缴一年租金承租,成交尺租较上述平台期内平均尺租高近8%,反映内地生依然有租屋需求,带动区内租金向上。
另外,各项人才计划的来港人士同样是租楼主力。何嘉威指出,九龙塘广播道逸珑一个实用面积1,686平方尺的四房连车位单位,近期放盘后迅速以78,000元租出,尺租46.3元。这类快速促成的交易,反映外地人才的殷切需求持续带动区内租金向上。
港岛区个别屋苑亦录得高价成交。跑马地慧莉苑中层A室三房户,实用面积592平方尺,由本地客以每月34,000元承租,尺租57.4元。原业主今年7月以950万元购入单位,收楼后随即租出,租金回报率达4.3厘。该屋苑近90日平均尺租为51元,回报率约3.7厘,上述成交明显高于28Hse平均水平,成为支撑港岛区租金的主要动力。
各项输入人才计划及来港留学的学生,连同本地家庭,预料会继续成为租务市场的主力,整体需求依然殷切。张灏然同样维持早前预测,短期内租金指数将于114至126点之间上落,全年租金有望上升3%至8%,并有机会屡创历史新高或在高位徘徊。
上述指数反映2026年9月4日至9月10日的市场状况。